
Розділ 2. Управління товарно-матеріальними запасами на торгівельному підприємстві ТОВ “Ритм”
Характеристика та структура управління підприємства
ТОВ “Ритм” являє собою єдиний господарський комплекс, основою якого є мережа магазинів роздрібної торгівлі промисловими товарами. Головна мета існування компанії (її місія) - це надання торговельних послуг населенню міста. Для її досягнення компанія здійснює ряд функцій, головні з яких:
- - пошук партнерів-виробників продукції;
- - організація закупівельної діяльності;
- - відбір, сортування, зберігання, маркування товарів.
За старих часів частина магазинів була вузько спеціалізованою: "Тканини", "Трикотаж", "Парфумерія", "Радіо". В умовах товарного дефіциту спостерігалася тенденція універсалізації. На сьогоднішній момент недостачі товарів різного профілю не спостерігається, а тому при наявності приблизно однакових асортиментів товарів за подібною ціною більш успішною є така маркетингова стратегія, що забезпечує вузьку спеціалізацію й насиченість однорідними товарами магазинів різних напрямків.
У цей час спостерігається тенденція до універсалізації магазинів. Магазини компанії розташовані як у самих престижних районах міста, так і на окраїнах. Більша частина магазинів - у престижній частині міста. При різноманітному товарному асортименті магазини, що входять у ТОВ "Ритм" не є монополістами в наданні торговельних послуг, так і в компанії є широке коло конкурентів: оптові бази з фірмовими магазинами, дрібнооптові фірми - перекупники, товарні біржі, універмаги, нові магазини невеликих комерційних фірм, вільна вулична торгівля й промислові підприємства. Кожний з конкурентів має як достоїнства, так і недоліки. Для покупця наявність конкурентів у цій сфері це сприятливий фактор. А ТОВ "Ритм" у цьому випадку будує свою стратегію для того, щоб захистити й утримати свої конкурентні переваги. А саме: це пошук нових видів тканин і нові способи задоволення потреб покупців, тобто розширення сфери послуг. Що у свою чергу, нехай побічно, але впливає на структурну перебудову виробництва.
ТОВ "Ритм" сегментує ринок по районах міста. Але це склалося скоріше історично за місцем розташування магазинів. Звичайно, магазини, які розташовані в центрі, залучають більше число клієнтів і, мабуть, покупця з більше високими доходами, що збільшує товарообіг компанії. Але, обслуговуючи окраїни й покупця з більше низькими доходами, компанія якоюсь мірою згладжує соціальні проблеми суспільства. У цілому ТОВ "Ритм" здійснює множинну сегментацію: покупець різного віку - від дітей до пенсіонерів, різного рівня доходів, включаючи малозабезпечених, чоловіків і жінок; професорів і домогосподарок. При цьому компанія зберігає широку асортиментну групу товарів і послуг, по можливості диференціює ринок. Досягається це за рахунок спеціальної маркетингової стратегії, у першу чергу в області політики цін. Хоча торгівля не має пріоритету в області цін, проте вона впливає на них.
ТОВ "Ритм" навіть у конъюнктурно вигідні часи не піднімала торговельну націнку вище 20-25%% і Вартість послуг нижче ринкових на 5-7%. А такий цільовий ринок як послуги для школярів знижує торговельну націнку в межах 10-15%. Крім цільового фактору, маркетингова стратегія будується з урахуванням залучення додаткових покупців за рахунок розширення послуг (виїзна торгівля, обмін бракованої продукції), поліпшення сервісного обслуговування (упакування, реклама, культура торгівлі..) і поліпшення інтер'єра, дизайну магазинів.
Для успішної діяльності ТОВ "Ритм" має гарні виробничі можливості, маючи досить торговельних і виробничих площ, висококваліфікований персонал зі здоровим соціально-психологічним кліматом. Компанії вдається зберегти основних постачальників товарів і сировини на основі прямих договорів з підприємствами-виробниками, хоча багато партнерів із ближнього зарубіжжя, по незалежним від компанії причинам, надовго, якщо не назавжди, загублені для Запоріжжя.
Як бачимо, економічні умови ускладнені, компанія постійно функціонує в умовах високої невизначеності і її підприємницька діяльність пов'язана з високою ступінню ризику. Способи попередження ризиків пов'язані з маркетинговою, фінансовою стратегією і юридичними кроками.
ТОВ “Ритм” складається з магазинів різного профілю, розмірів і місця розташування. Серед 38 магазинів: 50% - великих, 29,5% - середніх, 20,5% - дрібних підприємств.
Для досягнення головної мети ТОВ “Ритм” здійснює наступні функції:
- - активно шукає партнерів-виробників продукції з метою укладення договорів поставки товарів;
- - організує комерційну й закупівельну діяльність із метою підтримки товарних запасів на необхідному рівні;
- - проводить відбір товарів, їхнє сортування при складанні необхідних асортиментів;
- - надає споживачам інформацію про реалізовані товари;
- - проводить різні операції по зберіганню, маркуванню товарів, установленню цін;
- - здійснює оплату товарів, прийнятих від постачальників;
- - задовольняє потреби населення в торговельних послугах шляхом здійснення роздрібної торгівлі непродовольчими товарами.
Структура підприємства ТОВ “ “Ритм”:.
Ø Апарат управління
- o Дирекція
- § генеральний директор
- § заступник генерального директора
- § головний бухгалтер
- § заступник директора з комерційних питань
- § заступник директора з економічних питань
- § заступник директора з правових питань
- § заступник директора з підбору персоналу
- o Відділи
- § юридичний відділ
- § фінансовий відділ
- § відділ організації торгівлі і маркетингу
- § комерційний відділ
- § центральна бухгалтерія
- § бухгалтерія
- § відділ обліку товарів в роздріб
- § відділ праці і зарплати
- § відділ цін
- § відділ цінних паперів і канцелярії
- § матеріальний відділ
- § відділ кадрів
- § контрольно-ревізійний відділ
- § інженерна служба
- § служба безпеки
Ø Магазини
Ø Складське господарство
Ø Соціально-культурний побут
- § База відпочинку “Блакитна затока”
- § База відпочинку “Кирилівка”
Ø Будівельна дільниця
Ø Автотранспорт
Основні фонди підприємства забезпечують належні матеріальні умови для здійснення господарської діяльності торгового підприємства, збереження необхідного обсягу товарних запасів, проведення транспортних, вантажно-розвантажних і інших підготовчих операцій, які пов'язані з отриманням і реалізацією товарів, наданням послуг, підвищенням продуктивності праці і ефективністю управління всім підприємством.
До групи показників оцінки основних фондів торгівлі, які характеризують ефективність їх використання, відносяться:
1) фондовіддача показує розмір реалізації продукції, який приходиться на 1 грн. основних фондів.
Фв = Sрп(тп) / Sоф
Фв = 14180904,8 / 4383426 = 3,24
Фв - фондовіддача
Sрп (тп) - Вартість реалізованої продукції за певний періоду, грн
Sоф - середньорічна Вартість основних фондів, грн
2) фондомісткість показує розмір Ритмості основних фондів, який забезпечує реалізацію продукції за певний період.
Фм = Sоф / Sрп(тп)
Фм = 4383426 / 14180904,8 = 0,31
Фм – фондомісткість
3) фондорентабельність показує скільки прибутку приходиться на 1 грн. основних фондів.
Фр = Пр / Sоф = 2651135,7 / 4383426 = 0,6
Фр - фондорентабельність
Узагальнена оцінка основних фондів дається на основі комплексного інтегрального показника фондовіддачі. Інтегральний показник розраховується за формулою:
Іфв =

Іфв =
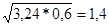
Іфв – інтегральний показник фондовіддачі
Цей показник відображає умовний середній рівень узагальненого економічного ефекту у виді товарообігу і прибутку, які приходяться на кожну грн. коштів, вкладених в основні фонди.
Обігові кошти - це матеріальні цінності з терміном служби менше 1 року.
У відповідності з діючою класифікацією включають наступні елементи:
- 1) оборотні фонди:
- - сировина;
- - основні матеріали;
- - комплектуючі вироби;
- 2) допоміжні:
- - тара і тарні матеріали;
- - паливо і енергія на технологічні потреби;
- - запасні частини для ремонту;
- - інструмент, виробничо-господарський інвентар;
- 4) незавершене виробництво і напівфабрикати власного виробництва;
- 5) витрати майбутніх періодів:
- - виробничі;
- - наукові.
Основними джерелами формування і поповнення обігових коштів є:
- - власні обігові кошти;
- - кредити банків;
- - бюджетні кошти;
- - прибуток підприємства
Для оцінки ефективності використання обігових коштів на підприємстві використовують ряд показників:
- 1) Коефіцієнт оборотності фондів
- (Коб.ф)= Sрп / Sоб.ф.
- (Коб.ф)= 14180,9 / 3283,2 = 4,32
К об.ф – коефіцієнт оборотності фондів
Sрп - вартість реалізованої продукції за певний період, тис.грн..
Sоб.ф. - вартість обігових нормованих фондів за цей же період, ти.грн.
Цей показник показує величину реалізованої продукції, яка приходиться на 1 грн вартості обігових коштів.
- 2) Тривалість одного обороту
- (Тоб) = Тпер / Коб.ф.
- (Тоб) = 365 / 4.32 = 84,49 дн.
Тпер – кількість днів в періоді, днів
Тоб – тривалість обороту, днів
Показує тривалість одного обороту.
Підвищення продуктивності праці здійснюється за рахунок удосконалювання знарядь праці, технології і впровадження нової техніки і прогресивної технології, а також за рахунок відповідної підготовки кадрів для праці на цій новій техніці, підвищення кваліфікації працівників. Тобто на підприємстві проводяться два види роботи з кадрами:
- - підготовка кваліфікованих кадрів у відповідності з рівнем розвитку техніки і технології виробництва;
- - підвищення кваліфікації.
Перше направлення має своєю метою навчити робітників використовувати надані їм засоби.
Друге направлення має своєю метою підвищення професійних знань і навичок з ціллю виконання більш складних робіт і підвищення продуктивності праці.
У ТОВ “Ритм” при кількості робітників магазинів у еквіваленті повної зайнятості 642 і при торговій площі 1388,25 м2 фактичний товарообіг складає 1098414, 9 грн. За місяць, 14180904,8 грн за рік
Фонд оплати праці складає 311370 грн., при цьому середня заробітна платня складає 485 грн.
Продуктивність праці на 1 робоче місце розраховується за формулою:
ПТч = То / (Ч*Д*С) = 14180904,8 / (642*365*8) = 7,56 грн/год.
де ПТч – продуктивність праці, грн./год.
Т – товарообіг, грн.
Ч – чисельність робітників, чол.
Д – кількість відпрацьованих днів, днів.
С – тривалість робочого дня, год.
Прибуток у відповідності з усіма законодавчими і нормативними актами України є обов'язковим фінансовим результатом господарської діяльності будь-якого підприємства. У теперішній час прибуток підприємства виконує наступну основну роль - є основним джерелом поповнення особистих оборотних коштів; основним джерелом розвитку підприємства; джерелом мотивації праці; основним джерелом прибуткової частини бюджету; джерелом розвитку регіонів (області, міста).